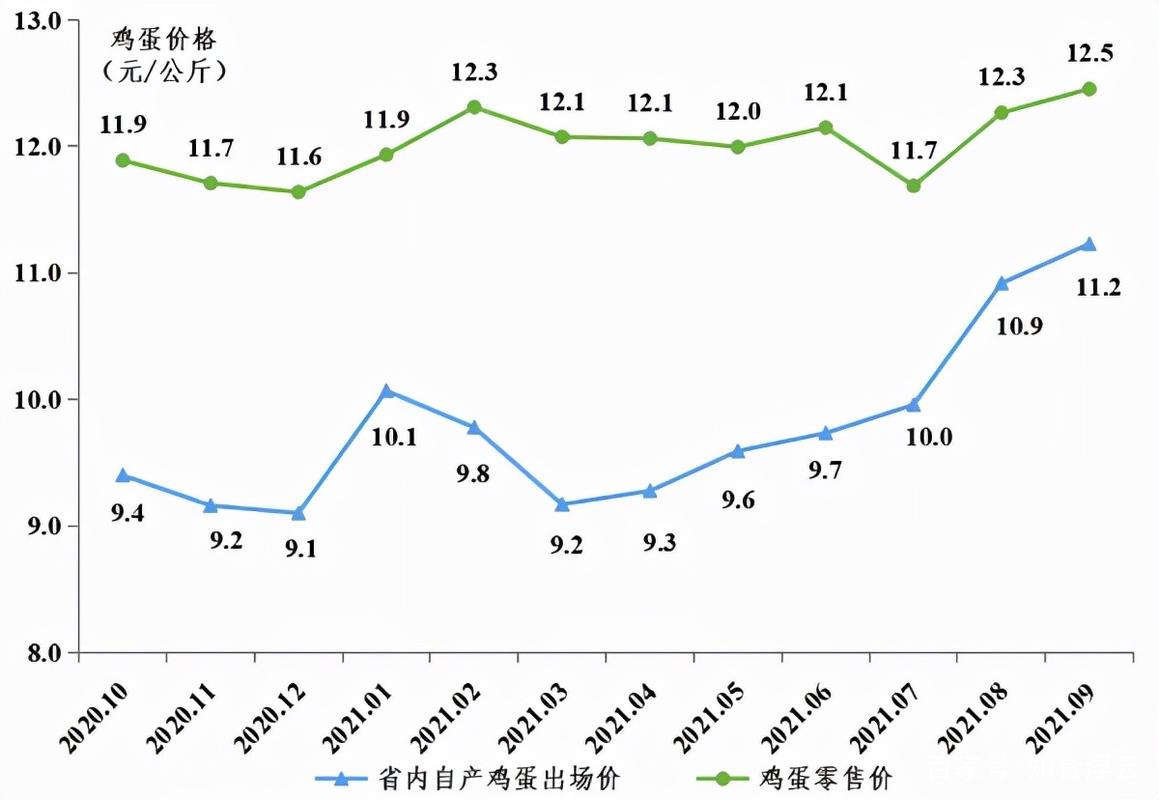
2021年三季度,广东省家禽产业在消费回暖与成本高企的双重背景下,呈现出“生产稳定、销售承压、价格波动”的总体特征。受饲料原料价格持续高位、新冠疫情防控常态化以及局部地区极端天气影响,家禽销售环节面临较大压力。本报告基于对广东省主要家禽产区、批发市场及养殖企业的调研数据,从生产端与销售端两个维度进行剖析,并对四季度走势作出展望。
一、生产端:存栏稳中有降,出栏量同比略减
三季度,广东省家禽存栏整体保持稳定,但受养殖成本攀升和上半年行情低迷的滞后影响,部分中小养殖户缩减补栏,存栏量环比小幅下降。据省农业监测数据,三季度末全省家禽存栏约2.1亿只,同比下降2.3%,其中黄羽肉鸡存栏占比过半,降幅较为明显。出栏方面,三季度总出栏量约3.8亿只,同比下降1.8%。分月来看,7月受高温天气影响,出栏节奏放缓;8—9月伴随中秋、国庆双节备货需求,出栏量有所回升,但同比仍不及往年同期水平。
二、销售端:量价分化明显,销售渠道结构调整
1. 批发市场交易量先抑后扬
三季度广东省主要家禽批发市场交易量呈现“V型”走势。7月受高温淡季及局部疫情散发影响,消费需求疲软,交易量环比下降5.2%;8月下旬起,随着学校开学、节日备货启动,交易量逐步回升,9月环比增长8.7%,但同比仍下降3.1%。
2. 销售价格波动上行,但低于养殖预期
三季度黄羽肉鸡出栏均价约为14.6元/公斤,环比上涨4.3%,但同比下跌6.5%。其中,7月均价低位运行至13.8元/公斤;8月受需求拉动回升至15.0元/公斤;9月小幅回落至14.9元/公斤。价格上行主要受节日效应和出栏量减少支撑,但饲料成本同比上涨约12%,养殖利润空间被严重挤压,部分中小养殖户仍处于亏损区间。
3. 销售渠道进一步多元化
受疫情常态化影响,传统活禽交易持续受限,冰鲜、冷冻及预制菜渠道占比提升。三季度,广东省家禽冰鲜上市量占比约42%,较去年同期提高5个百分点;商超、社区团购及电商平台销量同比增长明显,部分龙头企业通过“中央厨房+预制菜”模式消化库存,稳定销售。
三、影响销售的主要因素
一是成本高企制约盈利。 玉米、豆粕价格同比分别上涨约18%和14%,推高配合饲料成本,养殖端议价能力偏弱,利润向销售端转移有限。
二是疫情扰动消费场景。 7—8月省内局部地区出现散发疫情,餐饮堂食及活禽市场间歇性关停,团餐、宴席需求减少,拖累销售。
三是极端天气影响调运。 台风“查帕卡”“卢碧”带来强降雨,部分产区交通受阻,跨省调运量下降,导致局部销售积压。
四是替代品价格走低。 猪肉价格持续低位运行,削弱了家禽产品的比价优势,家庭消费替代效应减弱。
四、四季度走势展望与建议
展望:
供应端: 受三季度补栏减少影响,四季度出栏量预计同比继续小幅下降,但整体产能仍较充足。需求端: 四季度为传统消费旺季,腊味制作、元旦春节备货将支撑销售,预计交易量环比增长10%—15%,价格有望回升至15.5—16.0元/公斤区间。但需警惕饲料成本继续高位运行及疫情反复带来的不确定性。
建议:
- 加强产销对接。 引导养殖企业与商超、电商平台建立稳定订单关系,拓展冰鲜、预制菜销售渠道,减少活禽交易依赖。
- 强化成本管控。 推广低蛋白日粮、集中采购和期货套保,帮助养殖户锁定饲料成本,提升抗风险能力。
- 做好疫病防控与应急调运。 落实秋冬季禽流感等疫病防控措施,完善极端天气下家禽调运应急预案,保障销售物流畅通。
- 适时启动收储调节。 若猪价持续低迷拖累禽价,可研究启动省级冻猪肉或禽肉收储机制,稳定市场预期。
2021年三季度广东家禽销售在市场压力中艰难调整,四季度有望在消费旺季带动下实现恢复性增长,但行业整体仍处于微利或盈亏平衡阶段,需多方合力保障产业平稳运行。